截至2026年7月,全球AI算力集群从万卡向十万卡级狂奔,光模块行业正上演一场极具张力的“ 冰与火之歌”。一边是高毛利驱动下的全行业扩产潮——以中际旭创、新易盛为首的头部厂商毛利率站稳46%以上,在建工程四年涨幅超6倍,企业疯狂通过定增、港股上市输血,并以百亿级存货和激增3倍的预付款提前锁单;另一边却是产业链深层的供给窒息,高端EML芯片、磷化铟衬底(InP)、DSP芯片及法拉第旋光片等核心物料陷入极度紧缺,全球磷化铟衬底有效供给仅75万片,面对300万片的需求缺口高达70%,台积电先进制程产能被AI芯片包圆,DSP交付排期已至2028年,关键设备MOCVD与测试产能同样告急。
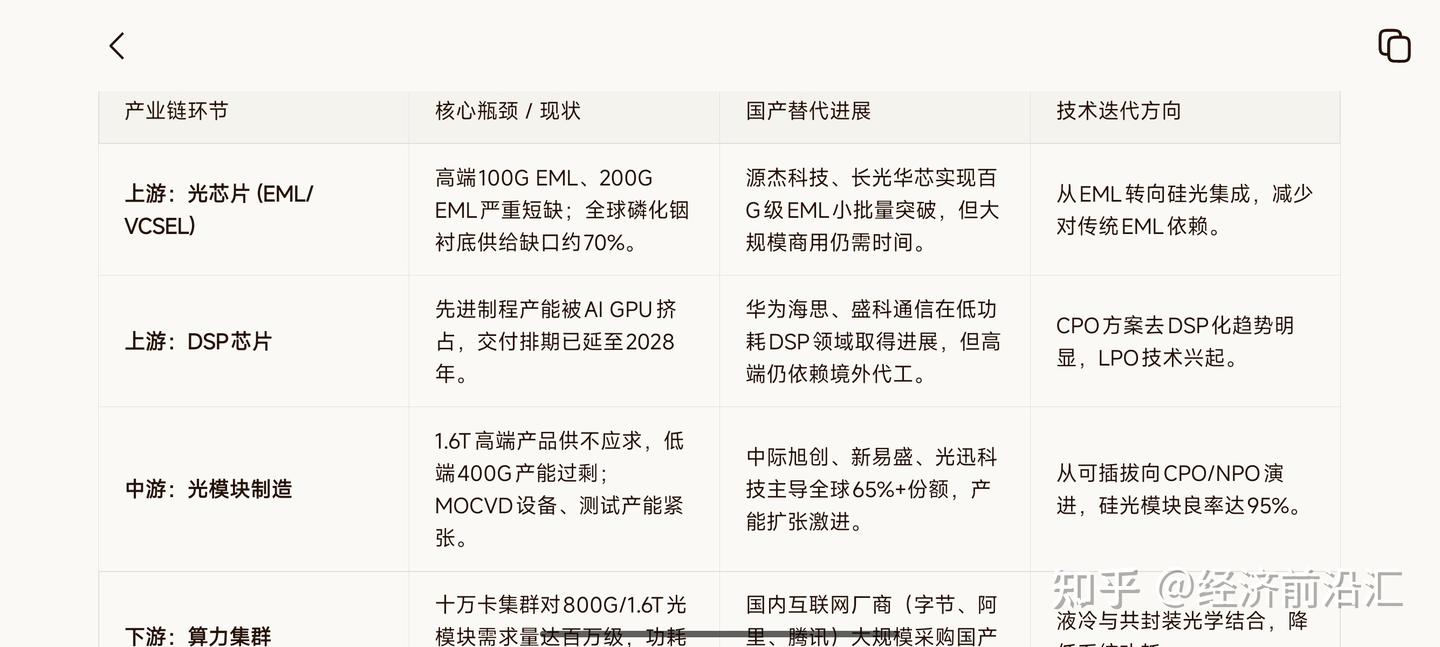
行业正式进入“产能抢跑、供给受限、技术迭代、格局重构”的全新阶段。头部厂商凭借资金优势锁定稀缺产能,二线厂商在资源卡位战中被进一步挤压,结构性分化加剧:低端产能过剩,而1.6T及以上高端产品一货难求。这种“枷锁”正倒逼技术路线加速换挡,长期处于备选地位的硅光方案(SiPh)因对EML依赖度低、集成度高,在2026年迎来历史性拐点——800G模块中硅光渗透率首超50%,1.6T中更达70%-80%,英伟达CPO交换机量产与中际旭创95%良率硅光模块的大规模出货,标志着硅光从补充方案跃升为算力互联的主流选择,下一代LPO、CPO、薄膜铌酸锂的暗战也已开启。
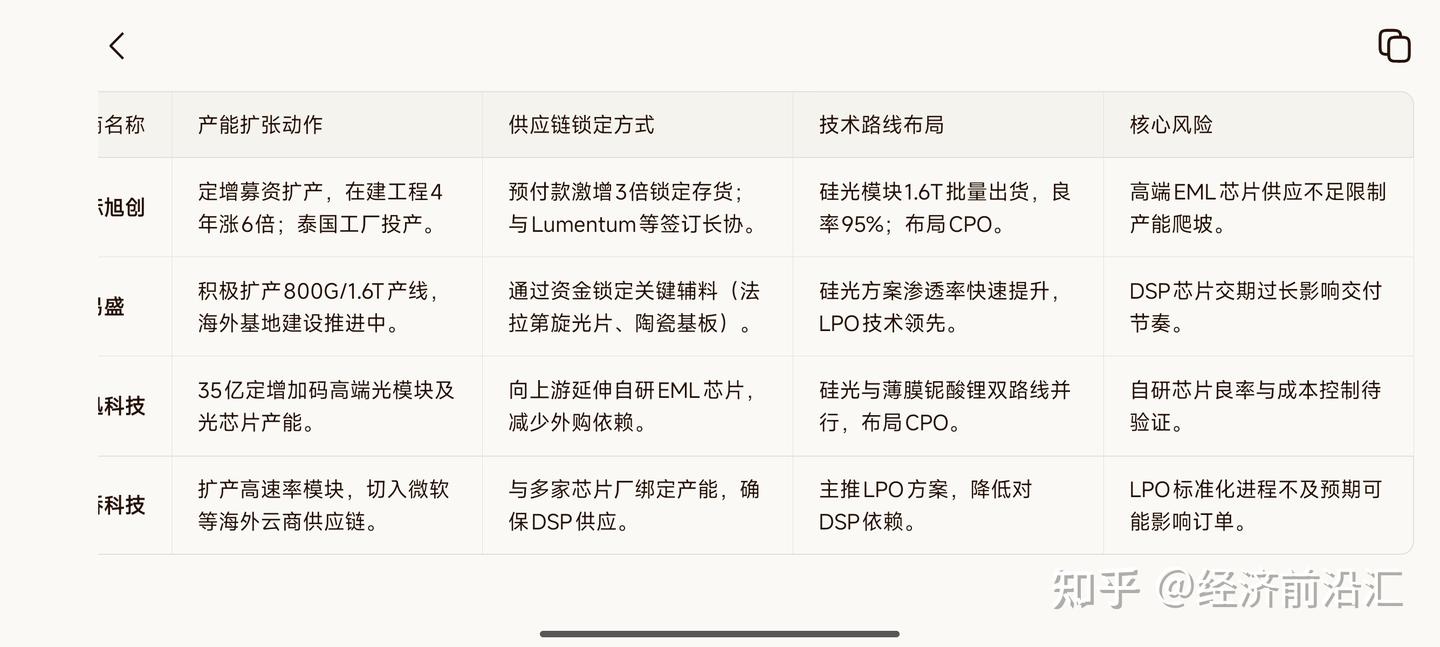
国产光模块向1.6T、3.2T高速率及NPO/CPO先进封装方向持续演进,供应链资源卡位战正向更上游蔓延。光迅科技35亿定增扩产、源杰科技百G级EML突破、云南锗业6英寸磷化铟扩产、中瓷电子陶瓷基板放量,材料、芯片及设备环节正迎来同步的技术升级与需求扩容。在国产厂商拿下全球65%以上份额的当下,谁能在上游“卡脖子”环节完成自主闭环,谁就能在即将再度升级的供应链资源争夺中掌握定义未来的话语权。
注意:本文归作者所有,未经作者允许,不得转载