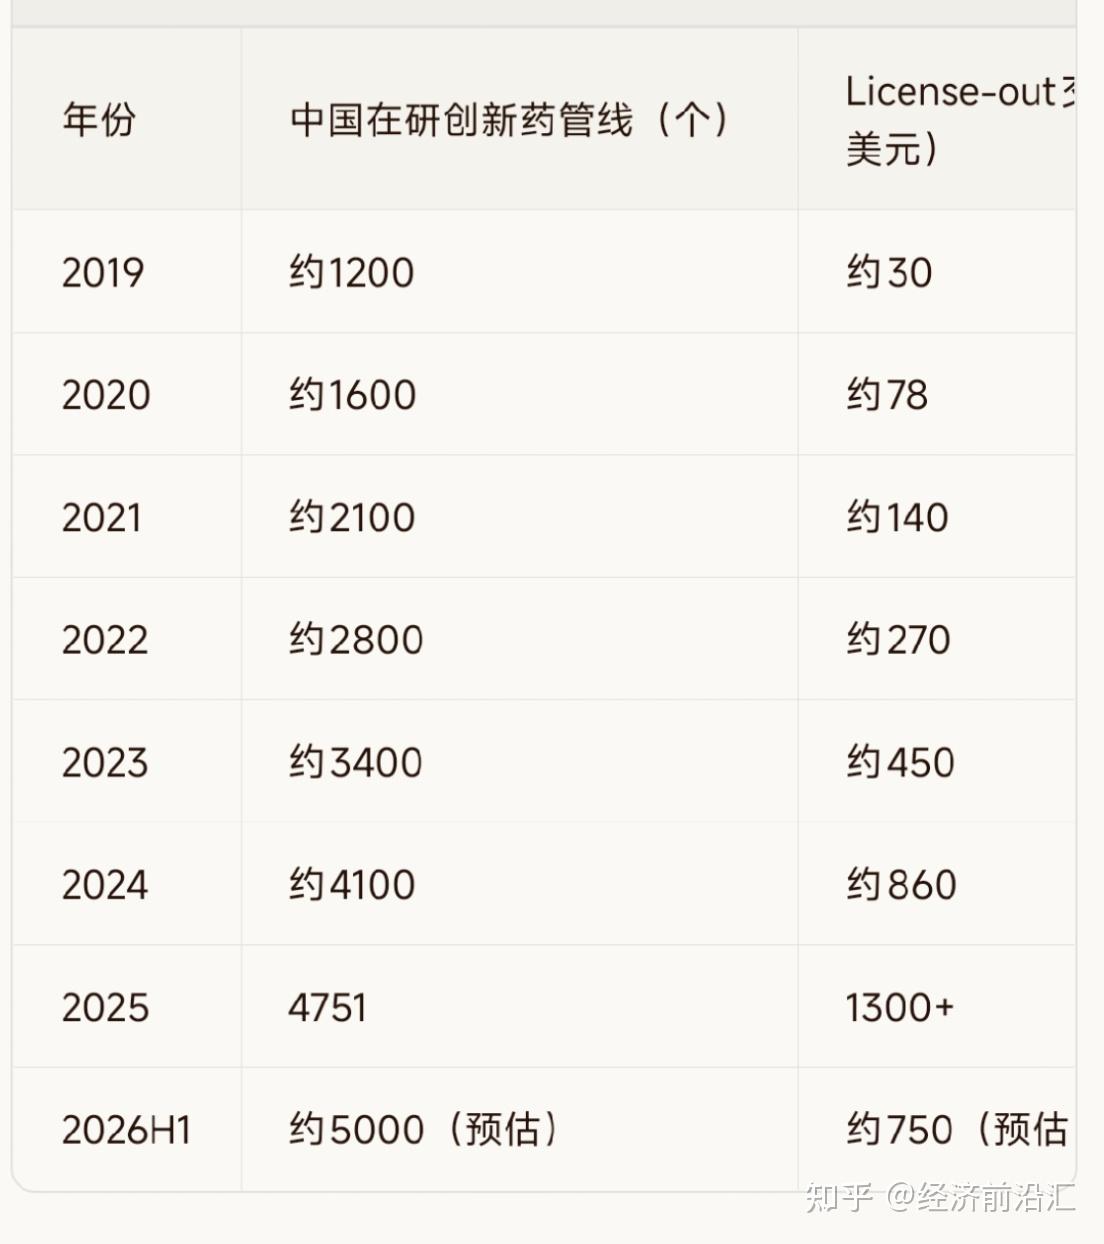
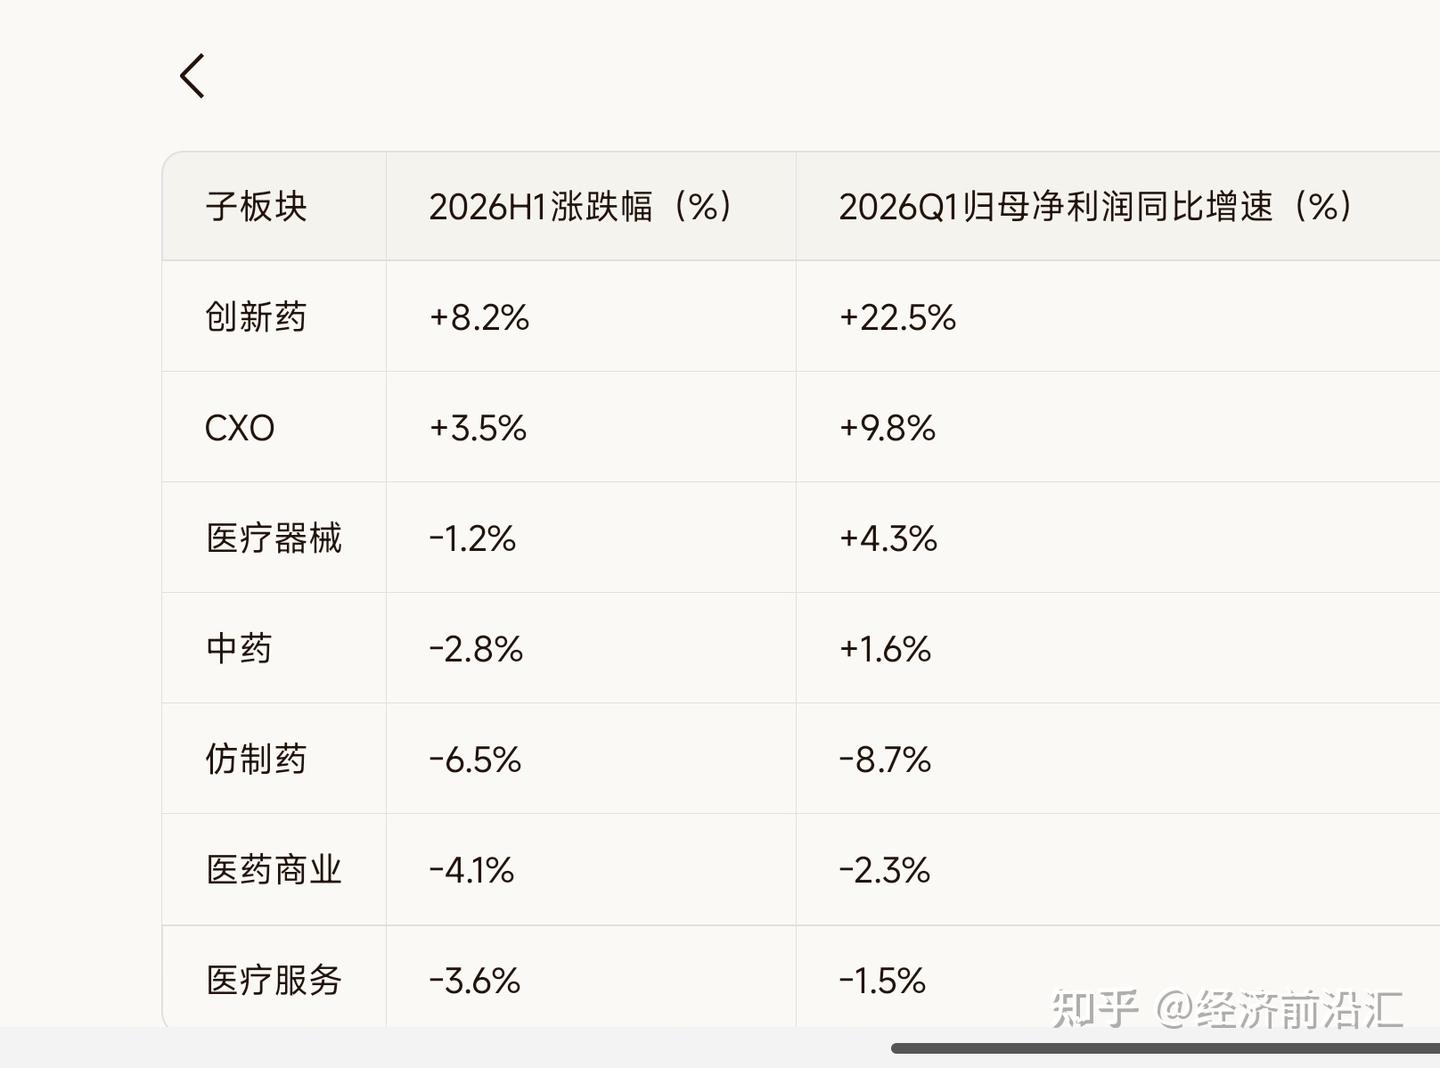
国内医药行业在2025年迎来了关键复苏拐点。全年国家药监局批准1类创新药76个,创历史新高;创新药License-out(对外授权)交易总额突破1300亿美元,同比翻倍,标志产业基本面完成筑底。在此基础上,2026年上半年行业表现整体稳健但内部分化明显——头部创新药企及CXO板块营收与净利双增,恒瑞医药创新药收入占比突破50%,百济神州实现年度盈利,泽布替尼全球销售额近40亿美元;而传统仿制药、中药及部分低壁垒耗材仍受集采余波及院内需求偏弱压制,板块走势显著落后于创新主线。
2026年下半年,随着市场情绪消化及资金再平衡,医药板块有望走出当前的偏软情绪,整体反弹确定性较高,但内部分化大趋势将延续。政策端已释放明确暖意:第12批国家药品集采仅覆盖成熟仿制药,专利期内创新药全面豁免;2026年医保目录初审首次同步公示"商保创新药目录",医保基金稳健运行叠加多层次支付体系加速落地,高价差异化新药可通过商保分担支付压力,创新药盈利模型得到实质优化。定价机制上,政策明确上市8年内高水平原创创新药不纳入集采并给予首发价格保护,行业长期发展预期趋于稳定。
外部环境正推动中国头部药企完成从"跟随者"到"全球竞争者"的关键蜕变。2025年中国在研创新药数量达4751个,占全球33.7%,在ADC、双抗等新分子实体领域已并跑国际前沿。头部企业正通过提升原始创新能力(如康方生物PD-1/VEGF双抗头对头击败K药)、构建全球化临床与商业网络(百济神州泽布替尼在70+市场获批),以及探索NewCo、平台共建等多元商业模式深度融入全球价值链。随创新管线的淘汰与整合,行业集中度有望进一步提升,真正具备国际视野、硬核研发平台与全球化运营能力的企业将脱颖而出,成为下一阶段产业价值重估的核心载体。
注意:本文归作者所有,未经作者允许,不得转载